Plan d’action de l’audit énergétique, que doit-il contenir ?
À jour au 10 novembre 2026
Le plan d’action de l’audit énergétique doit être publié dans le rapport annuel de l’entreprise. Un projet d’arrêté en préciserait le contenu pour les rapports publiés à partir du 1er janvier 2027. Le temps de retour sur investissement de chaque action y serait calculé en intégrant les aides applicables. C’est pourquoi le financement de ces actions doit être étudié avant l’établissement du plan, tant que vos budgets 2027 restent ouverts.
Qui doit établir un plan d’action après l’audit énergétique ?
Toute société soumise à l’audit énergétique doit établir ce plan. Sont concernées les sociétés dont la consommation moyenne atteint un minimum de 2,75 gigawattheures (GWh) d’énergie par an.
À partir de 23,6 GWh par an, un système de management de l’énergie certifié devient obligatoire au plus tard le 11 octobre 2027. Une société dotée d’un tel système est dispensée d’audit lorsqu’il couvre l’ensemble du périmètre concerné. Elle doit néanmoins établir un plan d’action.
Dans un groupe, l’obligation s’apprécie société par société. Le détail des seuils figure dans notre article sur l’audit énergétique obligatoire.
Que dit la loi aujourd’hui sur le plan d’action ?
Depuis le 1er octobre 2025, la loi impose trois obligations.
- Recenser les actions à mener pour chaque recommandation de l’audit.
- Justifier l’absence de réalisation d’une action dont le temps de retour sur investissement est inférieur à cinq ans.
- Publier le plan validé dans le rapport annuel, avec le taux d’exécution des actions.
La loi n’impose donc pas de réaliser tous les travaux préconisés. Les actions sont recensées lorsque cela est techniquement ou économiquement possible, et l’entreprise expose ses décisions dans le plan.
Qu’est-ce qui pourrait changer en 2027 ?
À partir du 1er janvier 2027, un projet d’arrêté fixerait le contenu du plan et son délai de publication. Il est en consultation publique jusqu’au 25 novembre 2026, et il peut encore évoluer.
Pour chaque recommandation de l’audit, le plan indiquerait notamment les éléments suivants.
- Le temps de retour sur investissement, aides comprises.
- La faisabilité dans des conditions techniques et économiques acceptables.
- La mise en œuvre prévue ou non dans les cinq ans.
- La justification de l’absence de réalisation, lorsque le temps de retour sur investissement est inférieur à cinq ans.
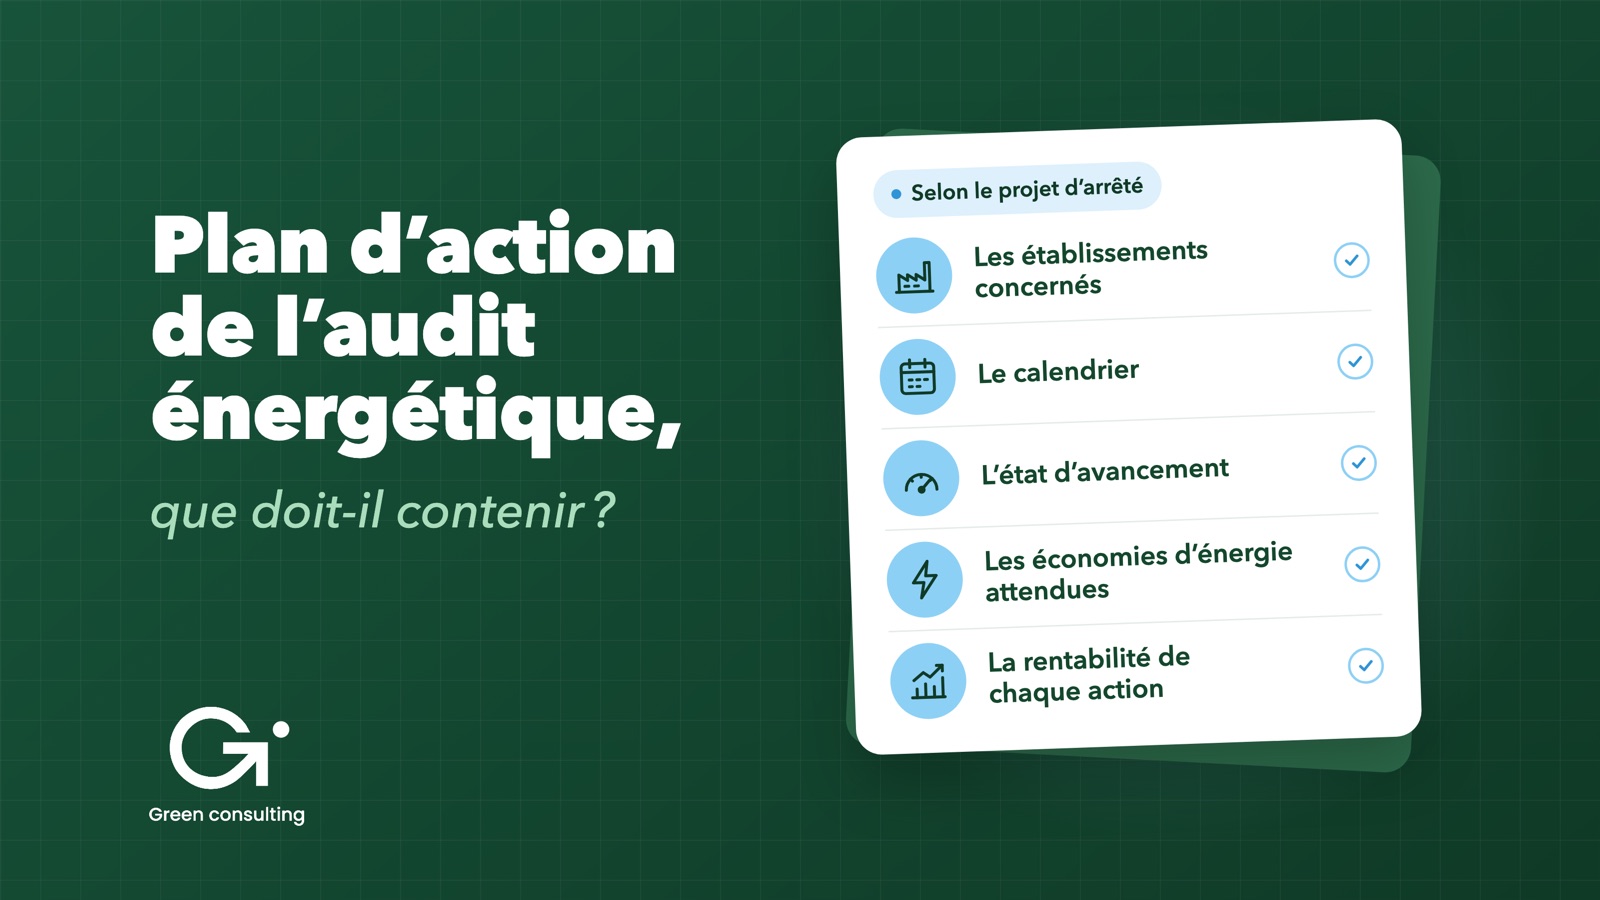
Pour chaque action retenue, il préciserait aussi les établissements concernés, le calendrier, l’état d’avancement et les économies d’énergie attendues. Le temps de retour serait classé en quatre catégories, jusqu’à un an, de un à trois ans, de trois à cinq ans et au-delà.
Les informations sur les actions retenues seraient actualisées chaque année dans le rapport annuel. Le plan serait publié au plus tard l’année qui suit l’audit, puis entièrement mis à jour tous les quatre ans. Pour un audit réalisé en 2026, il paraîtrait donc dans un rapport annuel publié au plus tard en 2027.
Pourquoi étudier le financement avant d’établir le plan ?
Parce que le projet d’arrêté ferait calculer le temps de retour en intégrant toutes les aides applicables. L’étude du financement deviendrait ainsi une étape du plan, et non plus une question traitée une fois les travaux décidés.
Ce calcul peut modifier vos arbitrages. À titre d’exemple, avec des chiffres fictifs, des travaux de 320 000 euros permettent d’économiser 50 000 euros par an. Sans cofinancement, ils sont remboursés en un peu plus de six ans. Avec 100 000 euros de cofinancement, ce délai passe à un peu plus de quatre ans.
Ces travaux passeraient alors sous le seuil de cinq ans. Si l’entreprise décidait de ne pas les réaliser, le plan devrait justifier ce choix. Le ministère présente cette règle comme un moyen de mieux identifier les barrières rencontrées par les entreprises. Lorsque cette barrière est budgétaire, un plan de financement peut constituer une meilleure réponse qu’une justification.
Le projet ne précise pas le traitement d’une aide demandée mais non encore accordée. Par prudence, le plan gagne à présenter le temps de retour avec et sans cette aide.
Comment préparer votre plan d’action ?
La préparation du plan repose sur les travaux préconisés par votre audit, et elle se déroule en trois étapes.
- Reprendre les travaux préconisés, avec le calcul de leur temps de retour sur investissement.
- Étudier le financement de chaque action, site par site.
- Arrêter les actions retenues, avec un budget qui reste soutenable même sans cofinancement.
Les financements mobilisables dépendent des travaux et du site. Il peut s’agir des certificats d’économies d’énergie ou des aides des Régions. Pour les sites industriels, l’appel à projets DECARB FLASH de l’Agence de la transition écologique (ADEME) peut également s’appliquer. Notre article sur les aides aux travaux des entreprises en 2027 les présente en détail.
Ces financements doivent être étudiés avant la signature des devis. Aucun n’est automatique, et chacun obéit à ses propres conditions.
Conclusion
Votre audit a déjà chiffré les travaux préconisés. Il reste à déterminer, avant d’établir le plan, lesquels pourraient être financés. À partir de cet audit, nous vous offrons une première lecture, en une page. Elle indique les travaux qui pourraient être financés et les dates à respecter.
Vos budgets d’investissement 2027 sont-ils déjà arrêtés ? Parlons-en.